从全国首个病理云集采,看产业走向!
评论 (0)
- 还没有评论,来抢第一楼。
只不过,这次是源于对立项指南的执行,并非影响直接IVD,我们观察的是启示和变化。
事情是:2010月22日,重庆市医保局一纸征求意见稿, 全国首个省级医保病理云(数字切片)集中采购 。标的不是试剂耗材,也不是单一设备,而是一个按人次计价的完整服务包,涵盖院端病理扫描设备、前置机部署、数字切片采集治理、云存储、云计算、云安全、切片调阅共享、标准规范制定、AI质控底座、医保监管辅助及高质量病理数据集建设。最高投标限价15元/人次,价格分只占10分,技术分高达60分,商务分30分;报价低于限价80%的,必须提交成本合理性证明,否则直接否决;不接受联合体,不允许分包;采购周期五年,年度考核不达标即终止履约资格。
这里面的“成本合理性证明”可以算得上是 集采政策的成熟进步的一种标志,一定程度上抑制了内卷、低价低质 的潜在风险。
纵观其他云集采,2025年贵州率先完成省级云胶片集采,报价从0.51元到4.98元/人次不等,最终中选价4.95元/人次,价格分同样只有10分,但商务分占到60分,偏重的是履约经验和持续服务能力。云胶片解决的是影像数据的存储与调阅,不涉及核心诊断设备。
病理云则要求中标企业按医院日均切片量配套扫描设备,把“诊断能力生产系统”整体搬上云端,技术权重也从30分拉到60分。这是继药品、耗材、试剂之后,影像云之后,把 病理从玻片到切片、从设备到AI、从数据到医保监管整条链路打包采购 ,再往后,省级层面能“集采”的标准化标的已经所剩无几。 可能是“最后一次”。
病理数字化更深的困境
过去几年,IVD集采基本一致:安徽牵头的28省肿瘤标志物/甲状腺功能集采平均降幅52.62%,江西27省35种生化试剂联盟集采平均降幅70%,价格下行直接压缩了ICL的代理生意和常规检验毛利。侧重在利润“挤水分”。而这次重庆,把价格压到10分,同时设置异常低价否决机制,评标逻辑从 “谁更便宜” 转向“ 谁能在五年周期内稳定交付一套合规、可用、可监管的病理云服务” 。
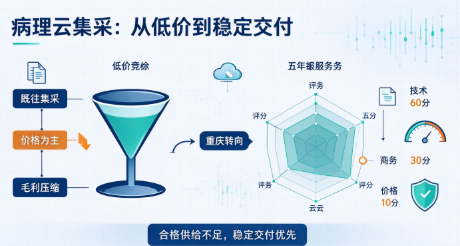
这应该是病理数字化的底子决定了唯低价在这里根本走不通。
中国病理医师缺口约12万人,病理科自动化设备配置仅约7台,远低于检验科的17台和影像科的23台;常规小标本出结果要3日以内,手术大标本5日左右,免疫组化、分子病理要7到10个工作日。在这样一个供给端高度稀缺、自动化基础薄弱的科室里,把 服务包价格压到极限,可能导至 扫描质量下降、数据治理缺位、AI质控形同虚设,最终由诊断质量买单。
重庆选择技术60分、商务30分、价格10分的权重结构,表明病理云集采首要解决的是“ 合格供给不够多 ”。
病理科长期处于“金标准”地位与“辅助科室”待遇之间的错位。病理诊断直接观察组织学结构和细胞形态,是疾病诊断准确性的底层支撑,但病理科的设备投入、数字化程度和人才储备长期落后于检验和影像。 大量连数字切片上传都尚未常态化的机构。
此次,重庆前期只选取了3家医疗机构试点,侧面说明技术难度。将整个病理科从模拟向数字、从分散向云端、从人工质控向AI辅助质控的迁移,确实 不是那么好做 。
谁被推到了台前,谁被留在了门外
此次集采,更侧重于监管和医保 ,所以对IVD和ICL而言似乎无波澜。不过,这里面体现的 一体化能 力的需求是显而易见的,即对数字病理设备和AI病理基础设施的供给方的要求。
国产扫描仪市场份额已经超过70%,江丰生物、生强科技、麦克奥迪等厂商在医院市场占据主要份额,数字病理产品的基本国产替代为云集采提供了成本可行性。
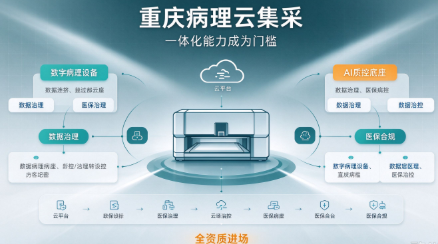
但重庆规则在“AI质控底座”被写进了集采标的,成为投标方案的必选组件,捆绑在一起,而非仅仅能提供扫描仪就行,还有数据治理。
与AI质控相关联的是,2026年1月重庆已将“人工智能辅助诊断”列为病理诊断的扩展项并纳入价格构成,医疗机构可自主选择AI产品、与企业协商收益分配。不过这两条线,似乎没有关联。不过,这些年,IVD巨头收购大模型公司的案例值得深思,例如国际巨头罗氏诊断以最高10.5亿美元对价收购PathAI,安捷伦宣布以2.4亿美元现金收购Proscia, 纯算法公司的独立商业化空间在收窄。
也就是说,未来 IVD病理大企业 来做云的这些事情并无不可能,因其真正贯穿产业大链条。
病理云集采进一步把竞争门槛推向“ 全资质” :不接受联合体、不允许分包,只有同时具备设备配套、云平台、数据治理、AI能力和医保合规经验的企业才有进场资格。这里对传统病理企业更有利,还是对信息服务商更有利,现在还看不出来。
重庆病理云集采的看点,不在于15元/人次是高是低,而在于它用“反内卷”的规则把问题摆上了台面:当集采从药品、耗材、试剂一路推进到数字化诊断服务,继续靠低价换取覆盖率的空间已经收窄,剩下的命题是如何用支付杠杆扶起一个合格供给的能力体系。
回到具体的病理领域,病理医生缺口12万、自动化程度垫底、数字化基础参差不齐,这些瓶颈不会因为一次集采消失,却可以在五年里持续交付质量。如果重庆模式跑通,它大概率会被复制到更多省份, 届时一场关于谁能成为区域病理诊断基础设施的资格赛,新的明星企业也会出现。
还有启示是,那些仍把集采理解为“降价比拼”的参与者,可能连投标资格都拿不到,这才是最值得紧张的部分。
1.重庆市医疗保障局 关于公开征求《重庆市医保病理云(数字切片)集中采购招标文件》意见的通知
2.全国首个![特殊集采]来了,赛柏蓝器械,2026
3.重庆在全国率先启动医保病理云建设,重庆市人民政府,2026
注: 本文内容仅供行业动态参考,不构成任何投资建议或临床医疗决策依据。
原文来源:小桔灯网(本站仅作摘要与索引,版权归原网站所有)
同类文章
- 常用单克隆抗体偶联荧光染料 | 流式宇宙2026-11-13
- 蓝韵起家与衰落,伴随着中国IVD的崛起与成熟2026-11-13
- 200亿元投向县域医共体,IVD迎来新机会!2026-11-13
- IVD集采后的生态!2026-11-12
- IVD,现在还有机会么?2026-11-12
- AI制药,开始卷实验室了2026-11-12