重磅!西门子医疗,启动IVD业务剥离!
评论 (0)
- 还没有评论,来抢第一楼。
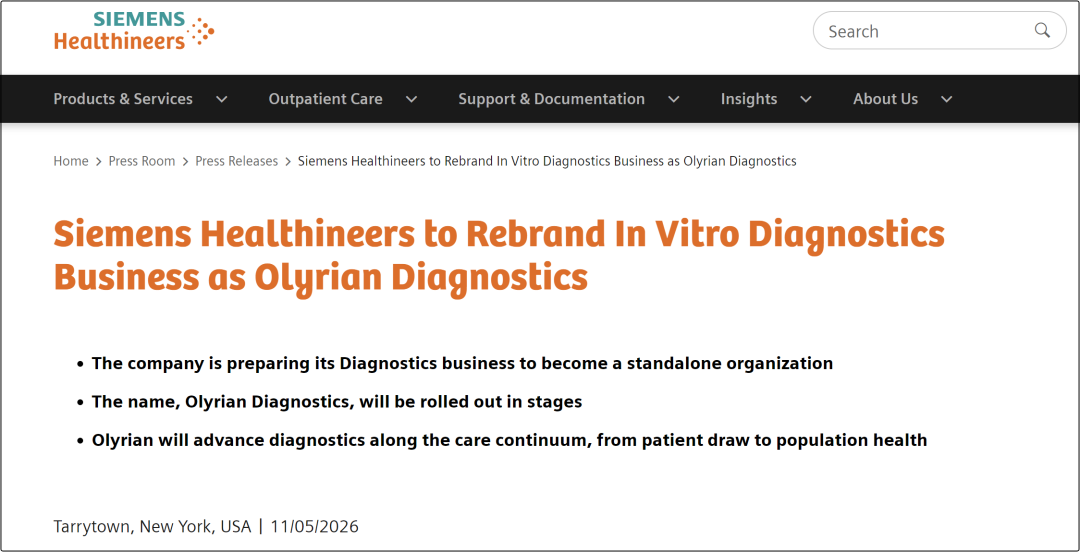
同时推出 全新品牌Olyrian Diagnostics。 按照规划,这项业务预计于2028年年中实现独立运营。
西门子诊断的行业地位无需赘述。 这项业务拥有超过百年的历史,每年生产超过160亿份检测产品, 是全球IVD市场的重要参与者。
不过,刚刚公布的2026财年业绩并不理想。 全年诊断业务营收下降4.8%,调整后EBIT同比大幅下降61.7%,利润率仅剩3.2%。
一个值得思考的问题是, 拥有如此庞大的全球业务体系,西门子医疗为何还要将诊断业务独立出来?
这次调整,对全球IVD行业又意味着什么?
正式启动IVD业务剥离
根据西门子医疗公告, 旗下诊断业务将启用全新品牌Olyrian Diagnostics,并逐步建立独立运营体系。
此次调整涉及实验室诊断、实验室自动化、检验信息化以及POCT等业务。
回顾历史, 2006年至2007年,西门子先后收购DPC、拜耳诊断业务和Dade Behring, 由此建立起庞大的IVD业务体系。
其中,相关业务的历史 最早可追溯至1884年。 如今,这项拥有百年积淀的诊断业务,又迎来一次重要转折。
按照最新规划,西门子医疗 已完成剥离前期准备,接下来将在2027年至2028年逐步推进法律实体、组织架构、IT系统和品牌体系的独立,目标于2028年年中完成独立运营建设。
需要注意的是,目前只是启动剥离程序,并非已经出售,更不意味着Olyrian已经独立上市。 过渡期间,Olyrian仍属于西门子医疗,现有产品、服务及客户合同保持不变。
还有一个值得关注的细节。 同一天,西门子医疗还宣布,计划更名为Healthineers,并推进与西门子集团的脱钩。
两项调整同步推进,虽然涉及不同层级,但都指向一个变化: 西门子医疗正在重新梳理自身的业务边界。
中国市场承压,盈利能力亟待改善
事实上,西门子医疗诊断业务的经营压力,已经持续了一段时间。
最新财报显示,2026财年西门子医疗实现营收236.30亿欧元,可比增长4.0%。
其中,影像和精准治疗业务均实现6.1%的可比增长,调整后EBIT利润率分别达到23.1%和14.9%。
诊断业务却是另一番景象。 全年营收40.29亿欧元,可比下降4.8%;调整后EBIT由上年的3.33亿欧元降至1.28亿欧元,降幅高达61.7%。
更值得关注的是, 诊断业务调整后EBIT利润率从7.7%降至3.2%, 与影像业务23.1%的利润率相差近20个百分点。再看季度表现。
第二季度,诊断业务营收下降6.5%,利润率一度降至0.9%;第三季度营收下降5.5%,利润率回升至4.1%;第四季度营收下降4.2%,利润率进一步恢复至5.4%。
从这组数据不难看出,尽管业务转型已经取得一定进展,但收入端仍未摆脱下滑。压力究竟来自哪里?
中国市场,是西门子医疗在财报中反复提及的重要因素。
第二季度,西门子医疗明确指出, 中国诊断市场环境发生结构性变化,是收入下降的主要原因之一。
到了第四季度,中国区诊断业务依然出现明显下滑。
近年来,随着集采、医保支付改革及国产替代持续推进,中国IVD市场的竞争规则正在改变。
特别是 在检验收费体系逐步重构的背景下,医院对检测成本、运营效率的关注不断提高,跨国企业过去依靠品牌、渠道和产品组合建立的优势,正在面临新的挑战。
当然,把此次剥离全部归因于中国市场,也不准确。西门子医疗自身的产品平台整合,同样处于关键阶段。
Atellica平台收入已经占核心实验室业务收入的70%以上,中期目标进一步提升至90%以上。 与此同时,公司还在持续 优化研发、采购、生产、服务和物流体系。
说到底,西门子诊断当前需要解决的,不仅是收入增长问题,还有 整个业务体系的经营效率问题。
全球IVD竞争迎来新变量
对于西门子医疗而言,剥离诊断业务并不意味着转型已经完成。
恰恰相反,真正的考验才刚刚开始。根据公司最新披露的规划, 未来希望将诊断业务调整后EBIT利润率提升至两位数中段水平。
从目前的3.2%到这一目标,还有不小的距离。而且,独立经营也需要付出成本。
无论是法律实体、IT系统,还是销售服务及组织管理体系, 都需要重新梳理。相关投入能否转化为更高的经营效率,仍有待观察。
不过,Olyrian的竞争基础依然不容小觑。
百年技术积累、全球客户资源、完整的产品组合,再加上Atellica平台持续整合, 一旦经营效率得到改善,未来依然可能成为全球IVD市场的重要竞争力量。
对于中国IVD企业而言,这一点尤其值得关注。西门子剥离诊断业务,不能简单理解为外资IVD正在退出中国。
如果未来Olyrian能够摆脱部分集团内部组织约束,以更加灵活、专业化的方式参与市场竞争,国产企业面对的竞争对手,反而可能更加强大。
眼下,中国检验收费体系正在重构,市场竞争早已不局限于仪器参数、试剂价格和装机数量。
谁能真正降低实验室运营成本,谁能提升检测效率,谁能为临床提供更有价值的诊断服务,正在变得越来越重要。
这对外资如此,对国产企业同样如此。
全球IVD竞争逻辑生变
西门子医疗启动IVD业务剥离,无疑是全球诊断行业值得关注的一次重大调整。
对于Olyrian而言, 独立意味着新的发展空间,也意味着必须独自面对更加激烈的市场竞争。
最终能否实现预期目标,还需要时间检验。而对于正在经历深度调整的中国IVD产业,这次事件也提供了一个观察全球竞争格局变化的新视角。
未来IVD企业之间真正的较量,不仅取决于产品有多少、市场规模有多大,更取决于能否 将技术、产品和服务优势,转化为持续创造临床价值的经营能力。
百年西门子诊断即将开启新的征程,全球IVD市场的竞争,也正在进入新的阶段。
原文来源:小桔灯网(本站仅作摘要与索引,版权归原网站所有)
同类文章
- 晓闻科技与优利特达成战略合作,共建宠物IVD智能辅助诊断体系2026-11-06
- 重大进展!臻愈生物全球首创通用型治疗性细胞疫苗获FDA临床试验许可2026-11-06
- 云顶新耀提前五年布局肿瘤疫苗,力争跻身mRNA国际第一梯队2026-11-06
- 病理价格变革第30省份:北京正式稿落地,自2026年12月19日起执行!2026-11-05
- 北大第一医院-美康生物心血管代谢精准诊疗联合实验室正式揭牌2026-11-05
- 刚刚!北京第三次调整检验价格2026-11-05