检验立项指南这刀砍来,IVD行业会受伤多深?
评论 (0)
- 还没有评论,来抢第一楼。
要把这件事算清楚,得先把规则拆开看。662 个主项目干的第一件事叫“ 同检同价 ”:过去同一项葡萄糖检测,干化学法、酶法、酶电极法可以分别立项、分别收费,现在统一成”葡萄糖检测费”。这一刀砍的是方法学溢价—— 外资品牌靠”电化学发光更先进”收的那 10%–20%,被直接抹平。
第二刀是 联检分档折扣 :一次采样测多个指标,不超过 5 项按 80% 计价、不超过 10 项按 70%、超过 10 项按 60%。但这一刀有一个常被忽略的前提——它只针对"单试剂盒、多靶标”的联检项目。化学发光与生化的每一个项目都是独立注册证、独立试剂、独立反应体系,医院把”肝功 12 项”、“肿标 8 项”打成一张申请单,那只是医嘱习惯,不是联检,不触发折扣。
真正落在这把刀范围内的,主要还是分子诊断:HPV 分型按 15–21 个型别报告、呼吸道多重 PCR 按 12–18 项报告,那才是实实在在的”一个试剂盒测多个靶标“”。这一点若搞错,整个测算会把生化和发光的降幅凭空放大一倍——市面上不少“腰斩论“”,就是从这个误读里推出来的。
第三、第四刀更隐蔽。一是 缺数减收 :不上传检验数据的项目减收 10%(封顶 5 元),罚的是数据能力弱、还在手工登记的实验室;二是 物耗打包 :试剂、质控、校准原则上打包进项目价格、不再单独收费,罚的是耗材占比高的方法学。四把刀砍下来,六个板块的受力点完全不同。
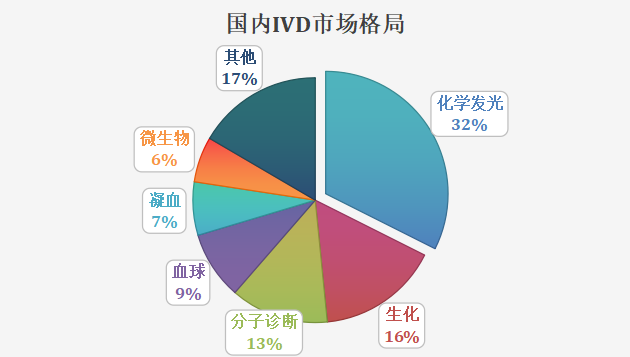
按行业通行的出厂口径,2025 年国内 IVD 试剂市场约 1,080 亿元(集采降价后口径,不含仪器)。其中六大板块合计 901 亿:化学发光 350 亿(33%)、生化 173 亿(16%)、分子诊断 140 亿(13%)、血球 97 亿(9%)、凝血 76 亿(7%)、微生物 65 亿(6%);剩下 179 亿(16%)是 POCT、尿液分析、免疫比浊这些。
这六块对政策的敏感度,其实取决于三件很朴素的事:套餐有多宽、方法学溢价有多高、数据基础有多好。下面一块一块算。
先看一张总览图。行是板块,列是四把刀,格子里的”强 / 中 / 弱”是这一刀落下去的实际力度,”不适用”表示这一刀压根够不着,最后一列是我们对出厂口径影响的预测。
这里先立一条贯穿全文的算法:一个项目涨价或降价,对收入的影响等于”价格变动幅度 × 这个项目在日常开单量里的占比”“。单价翻倍的冷门项目,抵不过单价降两成的常规项目。
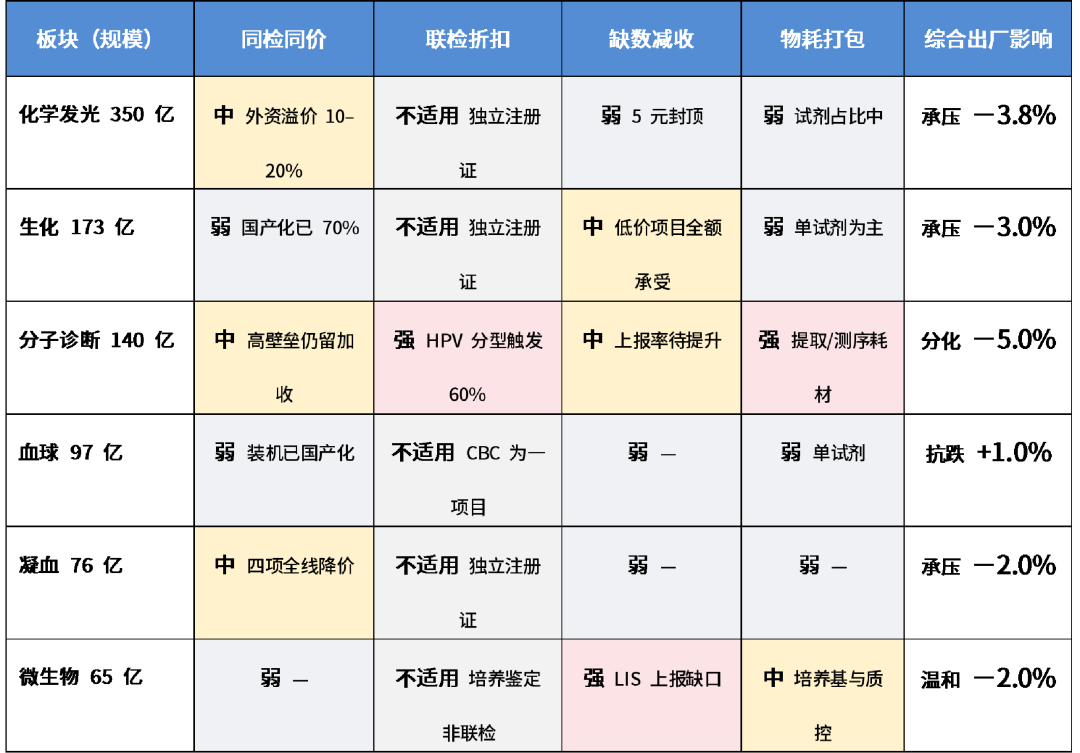
1. 化学发光(350 亿,33%):溢价被抹平,低价项有补价
第一是同检同价。外资靠“电化学发光更先进”收的 10%–20% 溢价被抹平,而进口在发光市场占六成——这一刀下去,平均终端价直接下移约 4%。第二是价格重构:662 个项目统一到国家基准价,高价削峰、低价补价,发光恰好两头都占——以某省新发布的立项指南价格为例,sST2 400→200、ANA 160→20 这些高价项被腰斩,但 PCT 40→80、雌二醇 20→30 这些历史低价项同时上调,TSH 则维持 25 元不变,一削一补净下来约 −2%~−3%。
第三是缺数减收与组套瘦身。缺数减收对百元级发光项目只减 5 元(封顶),影响约 −1%;
2. 生化(173 亿,16%):伤在量,价格有支撑
生化同样不吃联检折扣——肝功 12 项、肾功 8 项、血脂 7 项,每一项都是独立注册证、医保按项计价,不存在"打包打折”这回事。
但也别以为它就安全。生化真正的压力有三处。一是组套瘦身:"套餐式检查”早已是过度检查治理的重点,叠加 DRG/DIP 控费,医院把 12 项肝功砍成 6 项"肝功能筛查”是理性选择,这是量的损失,约 −6%~−8%。二是缺数减收对低价项目最不友好——规则是"减 10%、封顶 5 元”,生化项目单价普遍 8–15 元,减 10% 只有 1–1.5 元,几乎全额承受;而百元级的发光项目被 5 元封顶一刀切,实际只减 5%。三是价格端其实有红利:生化项目历史单价偏低,新立项价普遍有补价空间,价格重构净效应为正(约 +2%~+4%)。
价格涨一点、量掉一截,再加上集采早已把水分挤干(江西肝功集采降 68.64%),测算终端 −5%~−8%、出厂 −2%~−4%。国产化率已到 70%,同检同价对它是中性偏利好,能对冲掉一部分。
3. 凝血(76 亿,7%):涨价的是小项,降价的是主力
凝血是这一轮最容易误读的板块。只看某省新价清单,DD 15→40、FDP 12→40、抗 Xa 100→30、血栓新四项独立立项,有涨有跌;再把开单量摆进来,方向就清楚了。
凝血的日常基本盘是凝血四项(PT、APTT、TT、FIB),按测试人份数算,四项合计占凝血开单量的七成以上。按某省新价,这四项里 PT 14→14、APTT 14→14 维持原价,只有 TT 20→10、FIB 20→15 明显下调,四项按量加权跌幅约一成半。涨价的 DD 与 FDP 加起来只占一成多,抗 Xa 同样在降,新四项虽然有独立立项,眼下量还很小。
所以判断价格对收入的影响,不能只看单项升降幅度,还要乘以这项的日常开单量占比。按某省新价与开单量结构加权,四项里 PT、APTT 持平、TT 与 FIB 下调是拖累的大头,DD、FDP 上涨虽有对冲但量小,凝血终端价格整体仍是小幅下降;凝血作为术前筛查与抗凝监测的刚需,检测量基本稳定,测算终端 −3%~−6%,出厂 −1%~−3%,整体负增长。这个板块的抗跌性来自需求刚性,不来自价格。
4. 血球(97 亿,9%):隐形赢家
血常规(CBC)是"一项收费、二十多个参数”——联检折扣按项目数打折的逻辑,对它根本不适用,这是结构性保护。同检同价让三分类、五分类统一收费,反而削弱了外资在"高端机型”上的收费优势。
血球国产化率已超 70%,替代早就完成,剩下的是存量升级。血常规加 CRP / SAA 常被一起开单,但各自独立计价,同样不触发联检折扣。测算:终端 0~+2%,出厂 0~+2%。
5. 微生物(65 亿,6%):一刀不中,一刀正着
培养、鉴定、药敏不构成"多项指标联检”——一套血培养报一个结果,联检折扣基本打不到它。同检同价对它也是中性,方法学差异本来就不体现在收费上。
真正的痛点是缺数减收。微生物是手工操作比例最高、LIS 数据上报最不完整的板块,减收 10%(封顶 5 元)对 30–80 元一项的药敏试验是实打实的损失。另一面,质谱(MALDI-TOF)、质谱药敏作为高壁垒方法学保住了加收空间。测算:终端 −3%~−6%,出厂 −1%~−3%。
6. 分子诊断(140 亿,13%):分化最大,最狠的一刀
分子是六个板块里唯一真正踩在联检折扣上的。HBV DNA、HCV RNA 这类单靶标定量不受影响;但 HPV 分型(按 15–21 个型别报告)和呼吸道多重 PCR(12–18 项)会直接落进">10 项按 60%”这一档——一个试剂盒测 15 个靶标,收费从 15 份压到 6 份,一夜之间单价腰斩。
mNGS、大 panel 走"扩展项 + 特殊级”(收费≥300 元需中级以上职称开单),单价高但被限量;物耗打包对分子最痛——提取试剂、测序耗材原本单收,现在要打包进项目价。测算:终端 −8%~−15%,出厂 −3%~−7%。这个板块内部的分化,比板块之间还要大。
把六大板块的变动加总、按全盘 1,080 亿摊算,出厂口径合计约 −2.5%,比单看化学发光的 −3.8% 温和——血球仍是正增长,凝血按开单量加权后转为小幅负增长。喊了大半年的“狼来了”,落到厂家账面其实只有二十七亿左右。
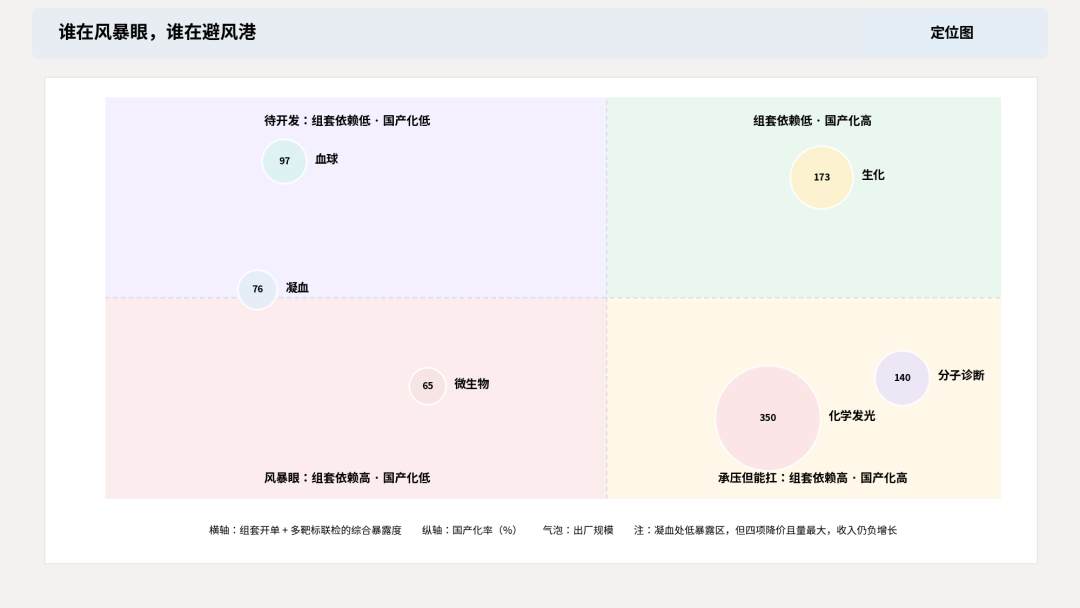
图:决定受伤程度的不是进口还是国产,而是组套依赖度与国产化率
这张图其实说清了一件事:决定受伤程度的,既不是"进口还是国产”,也不是"板块大小”,而是两条线——组套开单有多依赖、国产化率有多高。组套依赖低、国产化高的(血球)是避风港;组套依赖高、国产化低的(化学发光、分子)是风暴眼;组套依赖高但国产化已高的(生化)承压但能扛;组套依赖低而国产化还低的(微生物)是那块被忽略的待开发地。凝血的位置偏避风港一侧,但收入被开单量结构拖住,没能兑现成增长。
三、检验立项指南给 IVD 带来的新机会
前面几节都在讲压力,这一节讲另一面。指南关掉了两扇门——方法学溢价、打包组套,同时也推开了几扇窗。对能接住的企业,这些窗口的价值不比损失小。
第一扇窗是 加收项 。质谱检测、定量检测、间接免疫荧光显微镜检测、确认试验、绝对计数这类需要人工判读或高壁垒方法学的项目,被明确允许在主项目上加收。技术难度第一次有了合规的定价出口。自免化学发光是眼前的例子:渗透率低、临床刚需强、暂非集采重点,红利窗口预计还有 2–3 年,亚辉龙已经率先兑现在报表上。
第二扇窗是 新项目通道 。AI 辅助诊断被纳入价格构成,虽然不额外加价,却从此有了合规身份,从厂家赠送的”赠品”变成医院的标配能力;2025 年 9 月启动的医疗服务价格项目预立项制度,让新技术可以一省立项、全国跟进。AD 标志物、基因检测、质谱这些过去没有明确收费名分的项目,现在有了独立的计价接口,商业闭环的最后一环被打通。
第三扇窗是 数据能力与区域中心 。缺数减收把 LIS 对接、参考区间标准化、检验数据上传从”信息化选项“变成入院硬门槛,能配套数据接口的试剂会直接占据优势。与此同时,县域医共体检验中心按”一县一中心”集约设置,采购权上移,订单向能提供设备、试剂、IT、LIS、质控整体方案的头部企业集中;第三方实验室的基础外送被区域中心内化,特检则要靠资质与能力通过遴选进入。
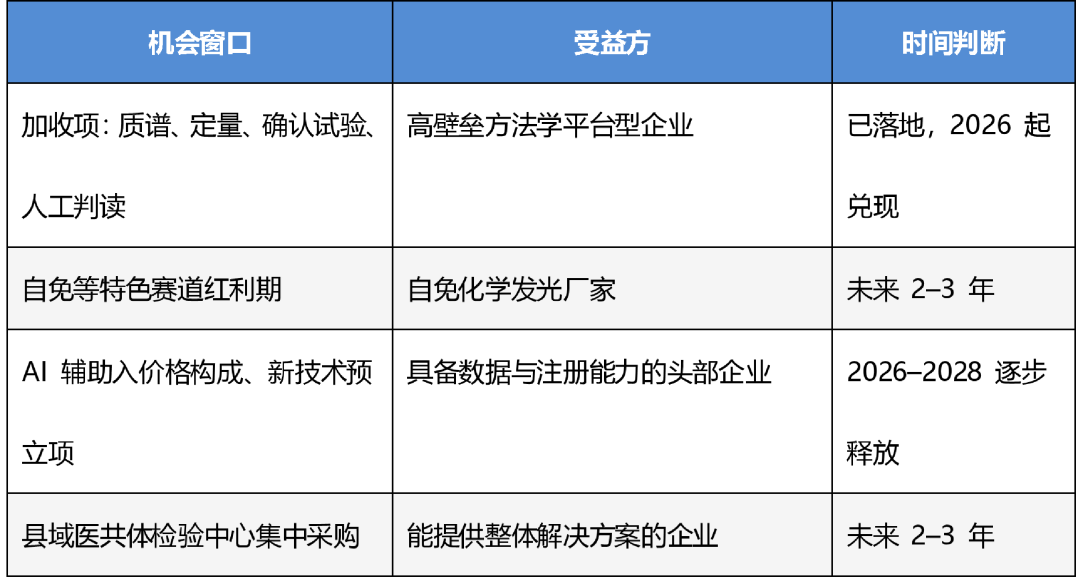
把六个板块放在一起看,检验立项指南做的并不是简单降价,而是 重新定价 + 重新分配:把溢价从方法学挪到临床价值,把收入从宽组套挪到特色单项。
对 IVD 企业,这意味着竞争的关键变量变了。过去比谁设备送得多、谁的渠道铺得深;现在比谁的菜单更值钱—— 项目组合能不能贴住临床路径,成本能不能撑住两轮集采。 标尺已经统一,能跑出来的,终归是那些把成本曲线做透、把价值讲清的玩家。
总之,检验立项指南这一刀的本质是使收费名称统一,收费更合理的“手术刀”,不是杀价的“割肉刀”,目的是“拨乱反正”,不是“滥杀无辜”。 虽然IVD企业,有人欢喜有人忧,但是都是从IVD整体市场存量看,存在传导时滞,“无伤大体”。但是,这个温和的缓冲期时间较短,等两三年后的集采续约或扩围重新锚定价格,收费压力就会集中传到厂家出厂价了。
[1] 《中国体外诊断行业年度报告(2025版)》
[2] 《检验立项指南解读》
[3] 《医疗器械行业深度报告:强劲增长依旧,技术与渠道定成败》
[4] 《医疗器械行业展望:业绩拐点与结构性机会并存》
[5] 《各IVD企业年报》
文章内容由“MIR医学仪器与试剂”编辑整理,转载请注明来源。
2026年初数据透视:A股IVD企业市值更新
刚刚更新!IFCC发布2026肌钙蛋白“封神榜”,此次看点有这些
新王当立?!中国凝血市场当前谁主沉浮
卫健委批复!互联网首诊来了,检验如何“在线”?
检验健谈|让“罕见”被看见:一场关于3.5亿患者的诊断技术攻坚
从早筛到医共体,两会发出清晰信号,检验医学担大任!
检验健谈 | 前移肾脏病防线,临床诊疗如何从“被动”到“主动”
原文来源:小桔灯网(本站仅作摘要与索引,版权归原网站所有)
同类文章
- 贝瑞和康三代测序进创新,地贫那张证先铺了路2026-11-20
- 青海检验价格落定:662项对比,三大变化值得关注!2026-11-19
- 东南亚各自适合什么IVD产品?2026-11-18
- 医保放量之后,CAR-T开始 “需要” IVD了?2026-11-17
- 质谱诊断怎么选:现金流or利润弹性?2026-11-17
- 单分子蛋白检测路线,David Walt 团队怎么迭代2026-11-17