东南亚各自适合什么IVD产品?
评论 (0)
- 还没有评论,来抢第一楼。
这些放在PPT、书面上也许有说服力,不过它少了市场的实际状况- 结构差异 :菲律宾的结核负担和马来西亚的糖尿病管理,需要的不是同一类产品;越南的公立医院扩容和泰国的私立医疗旅游,走的是两条完全不同的渠道逻辑;马来西亚刚刚打开的注册快速通道,在菲律宾和泰国并不存在。
所以, 产品的差异化配置,比“东南亚”本身的地理标签要现实、可行得多。
菲律宾:传染病快速诊断是第一优先级
超过95%的医疗器械依赖进口,本土制造能力薄弱,理论上对进口产品开放度很高。但传染病快速诊断才是第一优先级,支付结构决定了“谁买单”
菲律宾的疾病结构是 “双重负担” ——结核、登革热、钩端螺旋体病等低收入国家型传染病负担尚未消退,缺血性心脏病等NCD又已上升为主要死因。 决定IVD产品优先级的,是传染病负担的绝对量级 :菲律宾结核病估算新发患者占全球6.8%,居印度、印度尼西亚之后列世界第三,估算发病率达625/10万。登革热每年报告数十万例,2025年初周报告量仍在1.5万例上下波动。
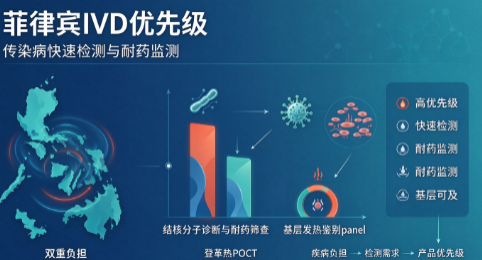
可见,IVD优先级显著落在传染病快速检测和耐药监测上: 结核的分子诊断与耐药筛查、登革热NS1抗原/IgM/IgG联合检测、以及发热症候群的鉴别诊断面板。
同时呢,开放不等于绝对好做。PhilHealth覆盖大部分人口,但保障范围集中在基本医疗,超出部分要么由商业保险承接,要么患者自费。
这就导至公立采购体系对价格极为敏感,而支付意愿更高来自私立和自费市场—POCT和快速抗原检测在基层诊所和药房场景的价值,因其绕开中心实验室的等待时间和回访成本。
另外,菲律宾IVD走独立的CPR注册通道,审批周期约6—9个月,门槛不高,但 本地代理商的资质才是决定申报效率和后续渠道落地 。
由此可见,在产品策略上,结核分子诊断和耐药检测、登革热POCT、以及面向基层的发热 panel,可能是菲律宾最清晰的切入点;高通量、高单价的中心实验室平台,可能不是佳选。
马来西亚:NCD管理是主战场,亮点是中马互认
变成了 “准入效率最高” 的市场。
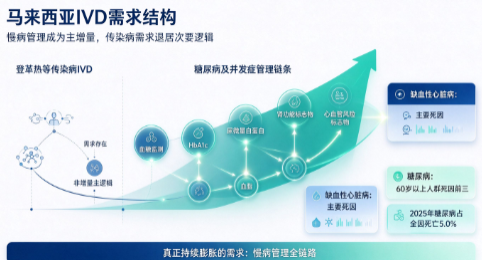
马来西亚的疾病谱已经完成了向NCD的倾斜。缺血性心脏病是主要死因,糖尿病在60岁以上人群死因中位列前三,2025年全因死亡中糖尿病占5.0%。登革热病例在2025年录得55,399例,较2024年的122,423例下降54.7%,传染病IVD的需求虽然存在,但不构成增量主逻辑。
真正持续膨胀的需求,来自糖尿病及其并发症的管理链条: 血糖监测、HbA1c、尿微量白蛋白、肾功能标志物、血脂、以及心血管风险标志物。
其最值得关注的是渠道结构和准入条件。它有212家私立高端医院和上万家私人诊所,医疗旅游收入在2025年达到33.5亿令吉, 私立市场对中高端诊断产品的支付能力和采购自主性都明显强于公立体系 。与此同时,2025年7月启动的中马IVD监管互认,使持有NMPA认证的中国IVD产品可以通过马来西亚“验证通道”在约30个工作日内获批,这是四国中准入门槛最低、时间成本最小的路径。
这种组合指向的产品逻辑很明确:慢病管理相关的免疫比浊、特定蛋白、糖化血红蛋白、肾功能早期损伤标志物,以及适配私立诊所和高端体检场景的中小型化学发光或POCT平台。
马来西亚不是拼“最便宜”的市场,而是拼 “准入速度×私立渠道覆盖 ”的市场。能同时用好互认通道和私立诊所网络的厂商,在马来西亚的起量速度会显著快于走常规注册、等公立招标的对手。
越南:性价比和本地绑定决定胜负
越南是四国中IVD市场 增速最陡峭的一个 。2024年中国对越南IVD相关产品出口额从2023年的765万美元跃升至2.28亿美元,增幅接近29倍。底层驱动力是医疗体系的系统性扩容:超过1,400家公立医院和快速增加的私立机构同时释放需求量,而越南超过90%的医疗器械依赖进口。
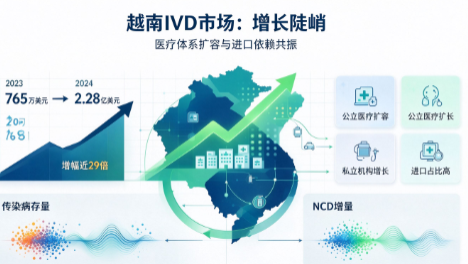
疾病结构上,越南同时面临传染病存量与NCD增量的叠加。乙肝表面抗原携带率估计在8%—10%,糖尿病患病率约7.3%,慢性肾病影响约500万人,心血管疾病占总死亡的31%。但越南市场现阶段最突出的特征不是“高端需求旺盛”,而是 “基础诊断覆盖”仍在补课。 公立体系的扩容和基层卫生投入,首先拉动的是生化、免疫、血常规、传染病筛查等量大面广的基础IVD品类, 而不是高附加值的特殊项目。
准入端,Decree 98/2021框架下C/D类IVD审评最长90天,A/B类可走地方卫生局声明路径,注册费用在2026年前减半,门槛在四国中处于中等偏低水平。但法规明确要求注册申请人必须是越南本地合法企业,境外厂商必须绑定本地注册持有人,这意味着 渠道能力比产品价格更能决定长期份额。
安图生物与越南私立医学协会及本地医疗集团签署战略合作、迪安诊断在胡志明市设立实验室和子公司,都是同一逻辑的体现:先绑定本地生态,再用性价比产品切入公立扩容和私立增量。
越南适合的产品画像因此相当清晰: 生化试剂、常规免疫项目、传染病筛查(尤其是乙肝和HIV)、以及适配基层医疗机构的中低通量检测系统。
泰国:两端分化,公立控费与私立高端各有一套。
泰国的IVD市场可能用两个市场来说比较恰当。 一端是全民健康覆盖下的公立体系,以控费和基本可及性为核心逻辑 ;另一端是 以医疗旅游为引擎的私立医院群 ,对高端诊断的支付意愿和品质要求对标国际水准。泰国私立医院服务大量来自缅甸、柬埔寨、老挝、中国和中东的患者,价格不太敏感。
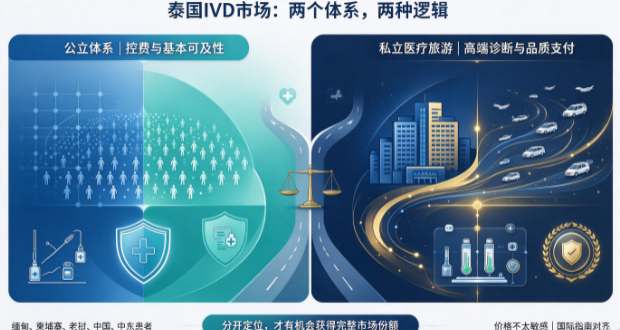
疾病负担上,泰国NCD的规模在四国中最为突出:15岁以上人群糖尿病患病率约10.6%(610万人),高血压患病率29.5%(1750万人),超重/肥胖率45%,心血管疾病是第一死因。登革热仍是重要的季节性负担,2025年截至8月报告超过3.6万例,结核年估算发病约10.4万例,两者构成了传染病IVD的稳定基本盘。
产品策略需要沿着支付方切开。公立端:糖尿病和高血压管理的规模化筛查与随访——HbA1c、血糖、血脂、肾功能—— 需要的是高通量、低单测试成本、能在有限预算内覆盖尽可能多人群的系统和试剂 。
私立/医疗旅游端:高端健康筛查、肿瘤标志物、激素、过敏原、自身免疫和特殊生化,对应的是 品牌溢价、菜单完整性和与国际指南对齐的检测性能。 泰国IVD注册常规周期在8—18个月,成本也高于菲律宾和越南,但WHO预认证产品可通过CRP快速通道缩短审评时间。
能同时在公立控费逻辑和私立高端逻辑中分别找到产品定位的厂商,才有机会拿到泰国市场的完整份额;只做低价的,进不了私立;只做高端的,在公立招标中缺乏竞争力。
也许分开做是最好的选择。
回到标题的那句话:东南亚不是一盘棋。
简单总结:菲律宾的核心变量是传染病负担和PhilHealth支付约束下的可及性;马来西亚的核心变量是NCD管理需求叠加中马互认带来的准入效率;越南的核心变量是体系扩容带来的基础诊断放量,以及本地绑定的深度;泰国的核心变量是公立与私立两套支付逻辑的分化。
同一个免疫比浊试剂,在马来西亚私立诊所是慢病管理的现金流产品,在越南公立医院是基层覆盖的走量产品,在菲律宾可能需要先回答PhilHealth报不报销,在泰国则要分清楚进的是公立招标目录还是私立医院的菜单。
产品可以相似,但在每一个国家的“角色”不同。
1.越南MOH医疗器械准入数据透视与本土合规策略指南,医药出海通,2026
2.中马IVD器械监管互认开放在即,对未来市场影响几何?,中国医疗器械行业协会,2025
3.越南热背后:IVD企业出海新兴市场的准入政策解读,CACLP,2025
4.相关国家的IVD讯息
注: 本文内容仅供行业动态参考,不构成任何投资建议或临床医疗决策依据。
原文来源:小桔灯网(本站仅作摘要与索引,版权归原网站所有)
同类文章
- 医保放量之后,CAR-T开始 “需要” IVD了?2026-11-17
- 质谱诊断怎么选:现金流or利润弹性?2026-11-17
- 单分子蛋白检测路线,David Walt 团队怎么迭代2026-11-17
- 四川IVD采购新规:全国最低价联动,检验市场再迎变局!2026-11-16
- 这个低迷了四年的赛道,正在被大手笔扫货2026-11-16
- 从全国首个病理云集采,看产业走向!2026-11-13