一省发文!全部IVD试剂纳入集采“范围”
评论 (0)
- 还没有评论,来抢第一楼。
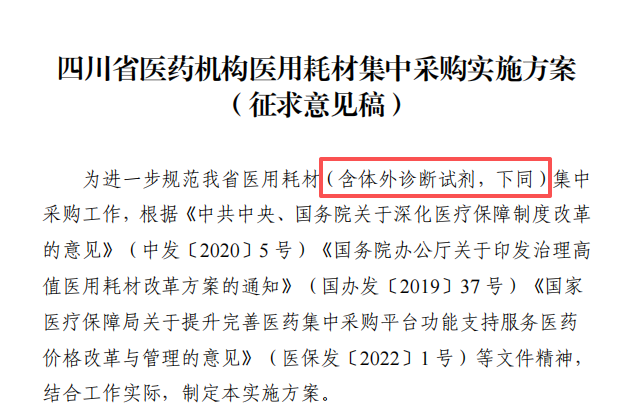
对IVD行业而言,本次方案最核心的变化,是采购范围的界定方式出现调整: 凡属于体外诊断试剂分类目录、具有医疗器械注册证或备案凭证的全部体外诊断试剂,均被纳入全省医用耗材集中采购范围。
这 意味着IVD试剂不再是耗材集采框架外的例外品类,将统一通过集中带量采购、备案采购、价格联动三条通道实施全口径管理。
三条通道各有明确的适用边界与管理规则。
第一类为集中带量采购, 国家组织、外省联盟组织的集采项目,四川统一按规定执行,本省层面则优先选择临床用量大、采购金额高、市场竞争充分的品种,通过竞价、联动、谈判、询价等方式确定中选企业与价格。
第二类为备案采购, 主要覆盖新上市创新产品,以及突发公共卫生事件、急危重症抢救、供应短缺等特殊场景所需产品,但文件同时设置了严格的比例上限:单家医药机构备案采购的IVD试剂总金额,不得超过本机构年度IVD试剂采购总金额的5%,明确了备案通道的补充属性。
第三类为价格联动采购, 除集采和备案采购外的所有产品,原则上全部纳入价格联动管理。规则明确,产品具备3个及以上省级药械采购平台挂网价的,企业须以全国最低省级挂网价作为四川地区的联动参考价;出现最新全国最低价后,企业需在30天内主动申请价格联动。 未按要求申请的,经核查后将按核实的最低价再下调10%作为四川最高交易价格;企业不予确认的,直接取消产品挂网资格,且两年内不再接受该产品的挂网申请。
方案同时配套了红黄双预警机制,医疗机构采购价高于上月末全省平均价触发红色预警,高于历史最低价但低于全省平均价触发黄色预警, 价格监管从单次集采延伸为常态化跟踪。
行业分化加速演进
本次全口径纳入管理,最直接的影响是消除了以往集采外的价格空窗期。在过往的采购规则下,尚未进入集采目录的品种,企业还能通过渠道运作维持一定的溢价空间。
而四川新方案落地后, 只要是在省内挂网销售的IVD试剂,无论是否进入集采,都将处于价格联动与预警机制的约束之 下,全国最低价的下行压力会持续传导到每一个在售品种的定价决策中。
从近年省际联盟集采的落地结果来看,IVD试剂的价格下行已经是明确的行业趋势。
公开数据显示, 2023年25省IVD联盟集采中,中选试剂平均降幅达53.9%;2024年28省联盟集采,中选产品平均降幅52.62%,单品种最高降幅达到84.25%。 价格持续下行的过程中,行业洗牌同步提速。
行业统计数据显示, 国内IVD生产企业数量已从2023年的2320家减少至2025年的1530家 ;国产产品在国内IVD市场的整体占比首次超过50%,化学发光领域的国产市占率也已提升至45%-48%。
这一系列变化背后,是行业竞争逻辑的切换:竞争重心正在从过去的渠道覆盖能力,逐步转向成本控制能力与技术迭代速度。具备规模化生产优势、完整产品线布局和持续研发能力的企业,可以通过以价换量持续扩大市场份额;而产品同质化严重、核心依赖渠道溢价的中小企业,生存空间会持续收窄。
产业格局深度调整
本土企业机遇挑战并存
四川及周边川渝地区具备一定的IVD产业基础,目前已形成以迈克生物、中元汇吉、携光生物、沃文特生物等企业为代表的产业集群。
2025年成都高新区相关供需研讨会上发布的产业合作机会清单,涉及金额就超过十亿元。 本次集采规则的落地,对本土IVD企业而言是机遇与挑战并存。
对于已经完成成本结构优化、搭建好多层次产品梯队的本土优势企业,统一透明的采购规则有利于打破原有渠道壁垒,凭借本地化服务优势与成本优势加速提升省内市场份额。而对于仍以常规同质化试剂为主、高度依赖渠道差价生存的中小型企业,全品类纳入集采、全国最低价联动叠加价格预警下调机制,构成了持续收紧的经营环境。
从整个行业的长期发展来看,四川这份征求意见稿传递出了清晰的政策信号:IVD行业需要应对的核心问题,早已不是“集采会不会落地”,而是当集采、价格联动、支付改革共同框定利润空间之后,企业如何构建自身在产品性能、成本效率和技术创新上的不可替代性。
集采本身不会凭空制造或淘汰企业,但它会让行业内已经发生的分化趋势,以更快的速度显现出来,推动整个产业向高质量方向演进。
原文来源:小桔灯网(本站仅作摘要与索引,版权归原网站所有)
同类文章
- 两款新药首进医保、一款续约,云顶新耀多产品商业化体系提速2027-01-01
- 刚刚!湖北检验立项指南公示:988项旧项目拟废止!2026-11-18
- 重磅新政!IVD注册,即将告别“盲盒时代”2026-11-18
- 阔然生物与方舟未来达成战略合作,携手推进AI病理与类器官融合创新,赋能肿瘤精准医疗2026-11-18
- 定了!全国首个检验立项指南,12月1日执行2026-11-18
- 新产业,分子试剂凑齐3证!2026-11-17