丹纳赫Q3财报看全球IVD三大变化!国产厂商的必修课来了
评论 (0)
- 还没有评论,来抢第一楼。
此番2026三季度给出增长的消息,一定范围内振奋了行业的信心,信心之后,为了理性看待,我们需要分析其增长的逻辑以及是否持续,更重要的是对于国内企业是否有借鉴。
三季报,营收66亿美元,同比增长8.5%,核心增长3%。丹纳赫管理层主动把呼吸道检测从核心增长中拆出去,呈现出一条更接近真实经营状态的曲线: 剔除呼吸道业务后,核心增长5.5%,较二季度的4.5%加速了100个基点;诊断板块剔除呼吸道后增长7%,Cepheid非呼吸道检测低双位数增长 。
可见,表观增速被压住了,底层业务有更大的期待。
被呼吸道检测掩盖的真相
呼吸道检测的剔除,能让真实增长浮出水面。
三季度呼吸道检测收入约3.5亿美元,去年同期约5亿美元,同比下滑约30%,对全公司核心增长形成约250个基点拖累;诊断板块承受的呼吸道逆风更高达约650个基点。呼吸道检测的 本质问题是不可预测 ,当一块收入随病毒流行强度剧烈波动时,把它留在核心增长里, 容易干扰投资者对装机、复购和订单趋势的判断 。
丹纳赫选择把这块业务“透明化”,剔除不可控变量后,显现出常态化增长已经回到中个位数。
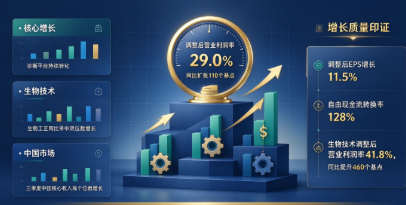
增长的来源主要有三:第一,Cepheid非呼吸道检测低双位数增长,临床诊断中个位数增长,Leica Biosystems和Radiometer高个位数增长,Beckman Coulter中个位数增长。这说明过去几年铺下去的 分子和免疫平台正在转化为试剂耗材的持续性收入 。
第二, 生物技术板块核心增长5%,生物工艺订单中双位数增长 ,上游耗材和树脂需求尤为强劲;设备订单在较早前已经出现超过30%的同比增长,这是近两年来的首次。订单是收入的领先指标,生物药客户扩大产能、推进新疗法商业化,正在把丹纳赫从2024—2025年的生物工艺去库存周期里拉出来。
第三, 中国市场复苏 ,三季度中国核心收入高个位数增长,三大板块全部为正;管理层据此判断中国已经走过医疗政策变化冲击最大的阶段。上半年诊断在中国仍在同比下降,西门子医疗中国诊断可比收入低双位数下滑,罗氏中国诊断上半年固定汇率下滑15%。
这三点的增长则相对稳健,较有长期性。
利润率的表现进一步印证了增长质量的改善。调整后营业利润率29.0%,同比扩张110个基点,调整后EPS增长11.5%,自由现金流转换率达到128%。且 利润率来自生物技术 ,其调整后营业利润率飙升460个基点至41.8%,反映了产能利用率回升和产品组合改善。这说明丹纳赫的运营杠杆切换到 “需求驱动的产能吸收 ”,可持续性更强。
国内IVD的必修课
丹纳赫的一举一动所反映的是全球IVD正在发生的结构变化。
第一个是竞争 从“检测项目”升级为“临床工作流” 。以丹纳赫99亿美元收购Masimo为例,把无创监护和连续生理参数监测并入诊断板块,首個完整季度贡献高个位数增长。其把丹纳赫从“给出检验结果”延伸到“在急危重症场景中持续监测和辅助决策”,打通诊断与监护的边界。同一逻辑—罗氏7.5亿美元收购PathAI加码数字病理,赛默飞考虑剥离微生物业务以聚焦更高壁垒的专科诊断,IVD巨头们都在重新画自己的业务边界,把护城河 从“菜单广度”转向“工作流嵌入深度” 。
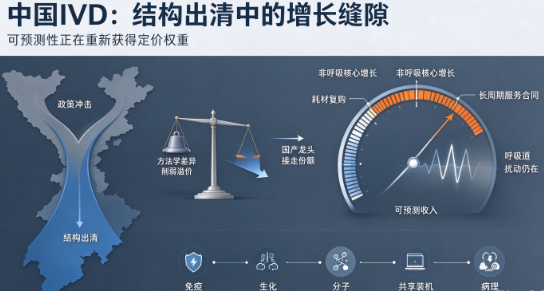
第二个是 中国市场的分化从“政策冲击”进入“结构出清” 。以最新的《检验类医疗服务价格项目立项指南》为例,取消方法学差异,在制度层面削弱了外资的诊断溢价。与此同时,国产龙头在加速接走份额,外资节节退守,此番丹纳赫中国高个位数增长的回归,并不代表外资整体反转;而是找到了在 价格下行环境中找到增长的缝隙 ,这值得国产企业参考。
第三个是 增长的可预测性愈发重要 。呼吸道检测的剧烈波动,使得“非呼吸核心增长”成为管理层和买方共同锚定的指标,也使得装机驱动的耗材复购、订单积压、长周期服务合同这些“慢变量”重新获得定价权重。那些收入结构中 可预测部分占比更高的公司,越来越受欢迎 。
可能也是基于此,丹纳赫给出的2027年的4%—5%增长。不过,报表层面的增速仍会被呼吸道检测的“余震”反复扰动。
说到呼吸道检测,应该算是这些年大部分IVD企业的扰动因素。现在能真正穿越周期的,只有免疫、生化、分子、病理等多平台之间共享客户、共享渠道、共享装机基础的交叉复购。
不仅如此,检验科的深度改革, 强烈呼唤能减少人工、降低差错、缩短周转时间的整体方案 。丹纳赫把Masimo并入诊断,就是在急危重症场景里把“检验结果”变成“连续决策流”。迈瑞在流水线和全院级设备协同上的布局、新产业在高速化学发光和海外高端客户上的突破,都是这个意思。谁能在价格下行阶段把工作流送进更多实验室,谁就能在复购中占据主动。
最后, 丹纳赫中国高个位数增长,证明了其保持了本地化的正确性 。生成、支出、渠道一应俱全,国内IVD正在从东南亚、中东、拉美向欧美渗透,需要在注册准入、临床推广、售后服务和试剂供应链的本地化深度。
丹纳赫Q3的乐观增长,引出了一个关于“ 什么收入值得被定价 ”的判断标准。
与呼吸道检测的退潮相比,生物工艺在回暖,其他非呼吸检测在接棒,中国市场在触底,并购在打开新的场景边界等显得生机勃勃,指明新质生产力的方向。
事实上,没有哪一块业务可以永远靠外部变量的潮汐吃饭。对国内IVD来说,在政策压缩下,把资源投向那些不依赖单一品类、不依赖单一市场、不依赖单一流行季的能力上,可能更现实。
1.丹纳赫收购迈心诺公司,丹纳赫中国,2026
2.三大业务板块全面增长,丹纳赫2026年Q3营收达65.54亿美元!,化工仪器网,2026
3.并购王Q3财报:66亿美元,中国高速增长,医械派,2026
注: 本文内容仅供行业动态参考,不构成任何投资建议或临床医疗决策依据。
原文来源:小桔灯网(本站仅作摘要与索引,版权归原网站所有)