凯杰出售,如何看IVD的新价值!
评论 (0)
- 还没有评论,来抢第一楼。
凯杰的收购“新闻”已有多起 。2019年底,赛默飞世尔趁凯杰中国区销售下滑、股价低迷之际抛出橄榄枝,报价从每股39欧元一路加码至43欧元,凯杰董事会也曾点头。然而新冠疫情意外改写了凯杰的财务曲线,2020年一季度净销售增长9%,股东们随即认定“独立价值远不止此”,最终赞成收购的票数仅47.02%,远未达到三分之二门槛,赛默飞125亿美元的收购就此告吹,凯杰还向对方支付了9500万美元分手费。
此后,市场上还流传过与Quidel等POCT企业、生物梅里埃探讨合并或收购的传闻, 但均未成行 。
六年之后, 凯杰不再是那个被疫情红利托举、有底气对收购方说“不”的标的,而是一家增长重新失速、最终选择接受私募要约的公司。
凯杰当天的股价表现,与近两年IVD私有化与并购浪潮相似。
豪洛捷2025年10月被黑石与TPG以每股最高79美元收购,较消息传出前收盘价溢价约46%,股价随即向要约价收敛;快奥森多2026年6月传出出售POCT业务的消息后,单日暴涨35%,创下一年多来最大涨幅;Exact Sciences被雅培以每股105美元收购,消息落地前股价已提前飙升,收购溢价约22%,最终以近200亿美元市值完成退市。
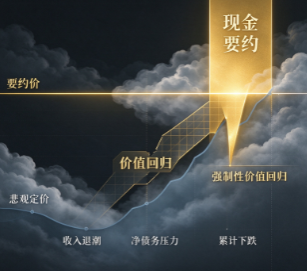
这些案例共同特征的事: 只要私有化或出售消息一出,股价便应声而起,说明价值被低估。
所以剥开“上涨”表象, 涨是因为被公开市场长期压制的估值,在要约价面前完成了一次迅速的“价值回归 ”。
豪洛捷的46%溢价,对应的是其分子诊断业务连续下滑、新冠检测收入退潮后市场给出的悲观定价;快奥森多35%的单日涨幅,建立在此前五年股价累计跌近90%的基础之上,公司净债务高达26亿美元,出售资产的首要目的是修复资产负债表,而非庆祝增长。就连凯杰自身40.3%的溢价,参照的也是2026年7月8日—即私有化传闻流出前——每股33.15欧元的“未受干扰”价格。
换句话说,这些“涨”的本质,是公开市场用数年时间将IVD资产定价到令产业资本和私募基金认为“足够便宜”的水平,然后由一笔现金要约把折价一次性抹平。
凯杰为什么也“缺钱”
首先, 凯杰并非平庸资产。
2025年全年营收约20.9亿美元,调整后每股收益2.38美元,同比增长9.2%;QuantiFERON潜伏结核检测全年增长约10%,QIAstat-Dx综合征检测系统增速高达24%,样本技术板块在Parse收购并表后也保持了5%的CER增长。在分子诊断的细分赛道上, 凯杰的样本制备技术、结核检测业务和综合征面板布局,都具备难以替代的卡位优势 。
然而,优势并不自动转化为公开市场愿意买单的估值。2026年上半年,凯杰营收增速骤降至接近零,二季度同比仅增长0.28%。公司将全年CER营收增速指引从“至少5%”下调至1%—2%,理由包括QuantiFERON移民检测需求减弱、美国生命科学客户趋于谨慎以及地缘政治不确定性上升。与此同时,凯杰账上现金及短期投资约11亿美元,总债务约17亿美元, 净债务约11亿美元 —— 对于一家年营收20亿美元、研发投入数亿美元的平台型公司而言 ,这一杠杆水平并不算危险,却能让公开市场在增长失速时 失去耐心 。
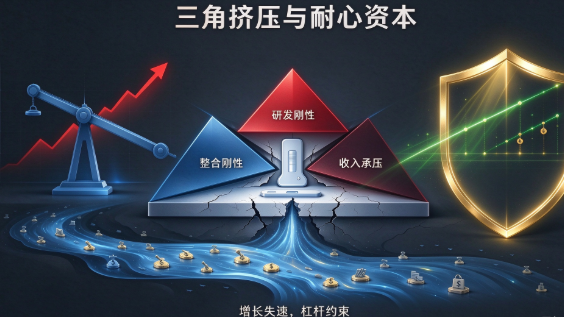
凯杰所代表的IVD,正处在 “研发投入刚性、并购整合刚性、而收入弹性消失”的三角挤压之中 。分子诊断的技术迭代从未停止——从qPCR到数字PCR,从综合征面板到肿瘤早筛,每一项平台能力的维持和升级都需要持续的资金消耗;而在收入端正承受系统性地压缩了利润空间。
国内市场也是如此,整体的现金流和资产负债表正在经历一轮漫长的出清。凯杰的处境并非个例,而是头部IVD共同面临的困境:当增长故事不再,而研发和整合又无法停下来,价值和战略出现持续的错配。因此, 在私有制下,可以走得更快,有更大的自由把资源投入到最符合长期战略的机会上,有足够空间去换取长期卡位 。
基于如此,EQT给出的是难能可贵的资本,耐心资本: 用私有化把凯杰从季度业绩和短期股价中暂时解放出来,为其分子诊断平台、结核检测和综合征面板的下一轮投入争取时间 。但这能否转化为增长,仍取决于新产品周期和商业化执行。
凯杰的私有化,是IVD行业资本周期走到特定阶段的一个案例。
如文章所写,这些年的豪洛捷、快奥森多、Exact Sciences等案例均表明IVD的整合是有需求、有价值,市场重新定义IVD该有的样子,并愿意为之买单,喜闻乐见。
EQT们买下的是凯杰的技术底盘和现金流。当然,行业真正需要的增长回归,靠的不会是私有化本身, 只能是 下一个摆脱新冠基数、全球退热和地缘摩擦的 新产品周期 。在那一天到来之前,IVD的估值也许会因为私募股权用折价收购承接公开市场不愿再承担的研发投入和整合风险,而重新定价,对行业春天提前投票。
1.百亿美元!凯杰终于卖了:六年五次"被收购"后,IVD私有化大潮真的来了,MedTrend医趋势,2026
2. 一波三折!赛默飞收购凯尔终告吹,或另寻新标的,蓝鲸新闻,2020
3.快奥森多拟出售POCT业务,价值或达15亿美元,CACLP,2026
注: 本文内容仅供行业动态参考,不构成任何投资建议或临床医疗决策依据。
原文来源:小桔灯网(本站仅作摘要与索引,版权归原网站所有)