收购潮背后,病理AI商业化难在哪里?
评论 (0)
- 还没有评论,来抢第一楼。
需要关注的是另一件事:Proscia近12个月营收超过1800万美元,服务4000余家实验室、医院和诊所,客户覆盖全球前20大药企中的16家——但它的临床诊断收入,可能不足以支撑2.4亿美元。
所以, 安捷伦买的不是当下,而是:在病理数据从玻璃片迁移到数字切片的过程中,能掌握“中央操作层”,能掌握下一阶段病理商业化的入口。
这恰恰暴露了数字病理AI最核心的悖论:资本在抢入口,临床在慢落地。收购潮越热闹,越说明纯算法公司的独立商业化空间在收窄;而商业化难点,确实在于从扫描仪到报告之间那条漫长、破碎、充满制度摩擦的链条上。
算法很热,临床很冷
学术文献给这个现象起了一个准确的名字:adoption paradox。基础模型和多模态系统在诊断、预后和生物标志物任务上已经达到专家级水平,但真正进入常规临床的AI系统屈指可数,而且进入临床的产品与研究原型之间存在 实质性差异。
数据是冷酷的。截至2026年,美国FDA授权的AI/ML医疗器械中,放射影像领域有1094款,而基于全视野数字切片(WSI)的现代病理AI产品仅有 5款 ;美国只有约4%的病理切片以数字化方式完成阅片。
KLAS的数据显示,2023年美国采用数字病理用于临床的医疗机构不足10%,数字化方式报告的诊断病例不足5%;到2026年,进入部署或采用阶段的机构仍不足15%,即便在先行者中,大型机构通常也只对不到一半的组织病理病例完成数字化阅片。硬件增长并不慢,全球数字病理扫描仪装机在持续攀升,中国三甲医院渗透率据报已达到较高水平。但“装了扫描仪”和“AI真正进入诊断流程”之间,还有相当路程。
基础设施的“最后一公里”不是算法,是数据底座 。
放射影像AI之所以跑在前面,有原因:CT和MRI在采集完成时就已经是标准化数字文件,可以直接进入PACS。
而病理没有可直接进入的 。一张玻片要经过取材、固定、包埋、切片、染色、扫描、质控、存储、传输,才能变成一张可用的WSI;而不同厂商的扫描仪在组织检测算法、色彩还原和文件格式上存在差异,扫描诱导的域偏移会系统性地影响下游AI的表现。更麻烦的是,病理切片的信息密度远超放射影像,一张WSI是吉像素级图像,存储和调阅成本随数字化规模线性甚至超线性上升。低资源场景下的研究报告显示,仅存储需求就可达到每季度约12 TB,扫描仪通量不足和显示器质量参差同样构成瓶颈。
医院要为先决条件买单:合规的扫描仪、足够的算力与存储、与LIS和图像管理系统的接口改造、以及专门的技术人员。一笔AI采购的隐性总拥有成本,往往数倍于算法本身的报价。当医院算的是这笔账时,准确率95%的模型,远不如一个“能让扫描通量翻倍、质控自动化”的工具。

第二重难点: 支付机制只解决了“能不能收”,没解决“为什么买”
2025年12月,国家医保局印发《病理类医疗服务价格项目立项指南(试行)》,将“人工智能辅助诊断”列为病理诊断的扩展项, 首次在制度层面给出了收费路径。
但政策的实际效果需要拆开看。扩展项的性质决定了AI辅助诊断费用包含在“病理诊断费”之中,不单独收取;医院无法通过这项服务额外创收,因此在采购决策中缺乏直接的经济激励。与此同时,辅助诊断类AI产品需要按医疗器械法规取得三类注册证,但竞争激烈,可供选择的AI软件并不稀缺;医院没有紧迫性为一项“不单独收费、效果需要时间验证、还要改造工作流”的产品支付溢价。
更深层的问题在于 支付逻辑的错位 。病理AI的价值主张通常是“提升效率、减少漏诊、缓解病理医生短缺”,但这些是系统层面的收益,不一定落在买单方。放射AI至少可以嵌入影像检查的收费链条,病理AI面对的却是一个收费项目被长期压低、人力成本占比极高、自动化基础薄弱的科室经济结构。支付政策打开了门,但门后面的激励链条仍然是不完整。
第三重难点: 工作流不是“集成”,是“重建”
即便医院愿意买,AI进入病理科的方式也远比“装一个软件”复杂。 它是要求整个诊断工作流从“显微镜主导”转向“屏幕主导”。
这涉及病理医生的认知节奏:多年训练形成的阅片习惯、对染色色调和细胞形态的判读经验,不会因为屏幕上多了一个热图就自动迁移。学术文献将这类障碍概括为“工作流错位”——AI的输出节奏与病理医生的诊断节奏不匹配,自动化偏差可能让医生要么过度依赖、要么系统性忽视模型提示。
系统集成的摩擦同样被低估。医院现有的LIS和图像管理系统与AI解决方案之间的兼容性普遍不佳,集成的成本和周期经常超过算法部署本身。商业深度学习模型常常依赖专有查看器,在解剖病理LIS中的集成并非易事;即便存在接口,糟糕的互操作性仍然会增加点击次数、强制界面切换,把注意力从病例上拉走。Proscia之所以有价值,就是因为它做的是“中央操作层”:连接扫描仪、LIS、图像分析应用和AI工具,而不是自己去做某一个诊断算法。
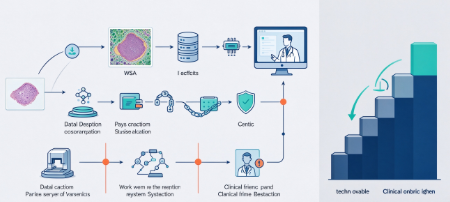
第四重难点: 信任不是靠准确率建立的,是靠前瞻性证据和问责框架建立的。
病理诊断的法律后果是具体的。一个假阴性意味着漏诊,一个假阳性意味着不必要的治疗。AI要在这种场景中获得临床信任,需要的不只是回顾性数据集上的AUC。当前多数模型在回顾性数据上训练和验证,缺乏在大型真实世界临床样本上的前瞻性验证和长期稳定性证据。“黑箱”性质使得决策逻辑不透明,难以满足病理诊断对严谨性和可问责性的要求。监管审批要求的证据门槛,有时低于证明临床获益所需的门槛;而 一旦进入真实临床,模型漂移、扫描仪更换、染色方案调整都可能改变输出,却没有成熟的上市后监测框架来兜底 。
这解释了为什么病理AI的商业化呈现出一种“产品 archetype 分化”:真正进入常规临床的,不是通用的“诊断AI”,而是边界清晰的工具——群体级细胞学筛查、辅助检测(第二读者模式)、定量IHC评分。
共同特征是任务定义窄、输出可复核、医生保留最终决策权。
把安捷伦收购Proscia放回行业图景中,脉络或许更清楚;罗氏以7.5亿美元首付、最高3亿美元里程碑收购PathAI,看中的是PathAI的AISight图像管理系统与罗氏伴随诊断体系的结合;Tempus收购Paige,拿的是近700万张临床标注切片的专有数据集和算法能力。
这些交易的共同点不是“买算法”,而是 买入口、买数据资产、买与硬件和试剂绑定的工作流控制权 ,纯算法公司的独立商业化空间正在被挤压。
当然,这不是说病理AI的商业化在退步。只是说重心变了,从“证明模型多准”,转向“证明系统多省事、多可问责、多能嵌入既有经济结构”。
数字病理的长期价值不在单点算法,而在从样本到报告的数据基础设施。 谁能把扫描、质控、图像管理、LIS集成和AI分析收敛到一个可运维、可计费、可监管的工作流里,谁才有机会等到支付意愿真正成熟的那一天。
1.超16亿元!科学仪器巨头的AI竞争,打响实验室入口争夺战,仪器信息网,2026
2.安捷伦24亿美元收购Proscia加码AI数字病理,解螺旋资讯组,2026
3.“AI+医疗”产品如何实现商业落地 产业界热议付费新路径,第一财经,2026
注: 本文内容仅供行业动态参考,不构成任何投资建议或临床医疗决策依据。
原文来源:小桔灯网(本站仅作摘要与索引,版权归原网站所有)