国产流式能不能复制化学发光的逆袭?
评论 (0)
- 还没有评论,来抢第一楼。
十年前,罗氏、雅培、贝克曼、西门子“四大家”牢牢盘踞三级医院核心实验室,国产品牌连进门都难。而转折就发生在 磁微粒化学发光技术成熟与全自动流水线普及 的交汇点上:安图生物推出自主品牌磁悬浮流水线,新产业、迈瑞等企业以高速机和流水线组合进入头部三甲医院,随后整线替换进口品牌的案例不断增多。
流水线把“仪器+试剂”焊成一个封闭系统,仪器以近乎成本价进入检验科,利润在持续消耗的试剂上兑现;叠加集采平均50%以上的降幅,进口与国产之间的 价格鸿沟被短时间内抹平 。国产化学发光由此从“能用”一路推到“敢在主流市场上硬碰硬”。可以说自动化降低使用门槛, 功不可没。
现在,当同样的“自动化浪潮”拍向流式细胞术,人们不禁产生一个自然的问题是: 国产流式能不能复制这条路径? 答案可能有点无情,相信很多人已获悉:不能复制化学发光的“逆袭”。只不过流式的自动化会打开一个化学发光从未占据过的市场。
不在于国产流式不努力,而在于两者底层的 商业模式不同 :化学发光是通量市场,流式是信息密度市场;化学发光的自动化服务于“更多样本”,流式的自动化必须服务于“更可靠的信息”。
相似的外壳,不同的内核
表面上看,流式和化学发光有足够的相似性来唤起同样的期待:两者都是三级医院检验科的高价值平台,都长期被进口品牌主导,都处在国产替代的政策窗口期,也 都在经历从手工或半自动向自动化的迁移 。
从市场份额看,化学发光国内市场规模约500亿元量级,国产份额已逼近半数,替代仍在半程;流式市场规模约68亿元,增速超过13%,国产占有率提升至38%左右,但进口品牌在中标金额中仍占九成上下。两个市场都有“进口主导、国产追赶”的外壳,但 量级和替代空间完全不同。
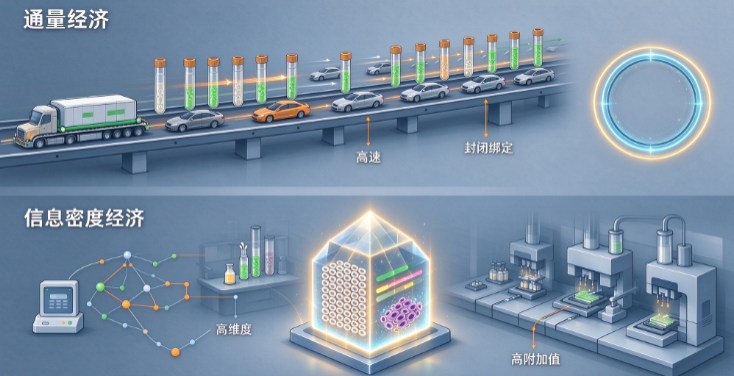
化学发光的市场是一个 通量市场 。传染病、肿瘤标志物、甲功、激素,每一个项目都是海量、重复、标准化的样本,检验科的核心诉求是“单位时间内处理更多管”。流水线的价值正在于把这种通量需求工程化:样本进、结果出,人力被压缩到极限,试剂消耗随样本量线性增长。仪器是入口,试剂是利润,两者通过封闭系统死死咬合。用户习惯也随之被塑造:检验技师的主要工作转向结果审核与异常处理,操作便捷度的衡量标准是“一条流水线能替代多少手工加样”。
流式的市场则是一个 信息密度市场 。淋巴细胞亚群、血液病免疫分型、MRD监测、CAR-T质控,每一个样本的临床价值不在于“做了多少次”,而在于“一次能读出多少维度的信息”。一个白血病初诊的免疫分型面板可能涉及十几色甚至几十色抗体组合,分析的是异常细胞群体在多维空间中的位置,而不是某一个分析物的浓度数值。就是流式的“通量”天然受到样本来源和临床指征的约束:一家三甲医院的流式样本量可能只有化学发光常规项目的零头,但 单个样本所承载的决策复杂度远高于后者。
形象一点来说,用化学发光的流水线逻辑去套流式,等于用高速公路的吞吐量标准去衡量一座精密加工车间。
在商业模式上, 化学发光很大程度上是一场封闭系统的胜利 :仪器与试剂绑定,流水线强化这种,装机一旦完成,试剂收入便具有高度可预测性。 流式则长期运行在一种更接近开放或半开放的生态中 :用户习惯根据不同实验需求灵活搭配抗体组合,仪器平台与试剂来源之间并不存在化学发光那样严格的排他性绑定。这种开放性曾是流式科学创造力的来源,却也使“装机带动试剂放量”的飞轮高速旋转。
操作端。化学发光的自动化已经把操作者从手工加样、孵育、清洗中解放出来,人主要工作转向结果审核与异常处理。流式的自动化并无规模开展,还有样本制备多是手工操作集中、一致性最脆弱的环节,反复开盖加样带来气溶胶风险。全自动前处理系统和样本制备—检测硬连接方案正在进入临床,但它们 解决的是标准化和生物安全问题,而不是化学发光流水线那种“用通量摊薄单测成本”的经济学问题 。
一台高端流式细胞仪的终端价格可达数百万元,年维护成本和试剂耗材支出同样高昂,其成本回收逻辑依赖的是高附加值项目的定价能力,而非海量常规样本的边际贡献。集采能够压缩化学发光试剂的价格水分、放大国产的成本优势,但 在流式领域,至今没有一个与化学发光体量相当的集采杠杆可供撬动。
流式自动化自有天地
所以,流式的自动化不会复刻化学发光的逆袭剧本,因为两者底层的商业方程式不同。但这不意味着流式自动化没有自己的出路。
恰恰相反,执念被放下之后,流式真正的场景优势反而变得清晰。
它的第一个不可替代性,在于临床决策链条中“只有流式能做”的那一段 。血液肿瘤的免疫分型、移植后的MRD监测、原发性免疫缺陷的精细评估、CAR-T回输后的免疫重建监测—这些场景需要的不是更快的检测速度,而是单细胞层面、多参数并行、可定量的功能信息。
即在 精准医疗中,流式的权重是很高的 。自动化在这里,有相似的作用,是把检验技师从重复的手工前处理中解放出来,把时间投入到报告解读和临床沟通上。

第二个方向, 是细胞治疗和生物药带来的增量场景。 CAR-T、TCR-T、iPSC衍生细胞疗法的质控,需要稳定、可验证、可审计的流式检测流程。自动化前处理加标准化分析模板,可以把流式从一门“手艺”转化为可重复的工业级质控工具。这是一个化学发光从未涉足的领域,进口巨头也没有为它量身定做过完整方案,国产厂商在响应速度和定制深度上反而有结构性优势。伴随诊断、多组学关联、微生物快检,同样遵循这一逻辑:这些场景不要求流式去和化学发光抢常规通量,它们要求的是专用化、合规化、工作流整合。
第三个方向, 是下沉与普及 。化学发光的逆袭依赖三级医院流水线的高通量经济,流式可以在基层和次级医院把原本做不了的项目做起来。淋巴细胞亚群分析在感染、自身免疫、肿瘤免疫监测中的临床需求正在从三级医院向更广泛的医疗机构扩散,而国产流式在性价比、维护成本和服务响应上的优势,可以派上。 自动化在这里的角色,是进一步降低操作门槛。
归结起来,化学发光的逆袭是封闭系统×高通量流水线×集采三者共振的产物,自动化技术的成熟把常规检测的规模效应推到极致,因此得以逆袭。
流式不具备同样的规模效应基础:它的样本量级更低,临床价值密度更高,商业模式更偏开放,试剂绑定较弱。试图用化学发光的尺子去丈量流式,只会得出“流式自动化不够彻底”的单面结论。
流式自动化的真正命题,不是“替代谁”,而是把专业人力从手工中解放出来, 去匹配那些只有流式才能提供的信息价值。 它不会成为下一个化学发光,而是一个以信息密度而非通量规模定义竞争力的临床决策平台,在新场景上有较大机会。
1.全球及中国流式细胞仪行业技术发展及市场前景分析报告,IIM信息,2026
2.2026,流式市场会更激烈,丁香通,2026
3.2026中国自动流式细胞仪行业运行态势与前景趋势预测报告,人人库,2026
注: 本文内容仅供行业动态参考,不构成任何投资建议或临床医疗决策依据。
原文来源:小桔灯网(本站仅作摘要与索引,版权归原网站所有)